

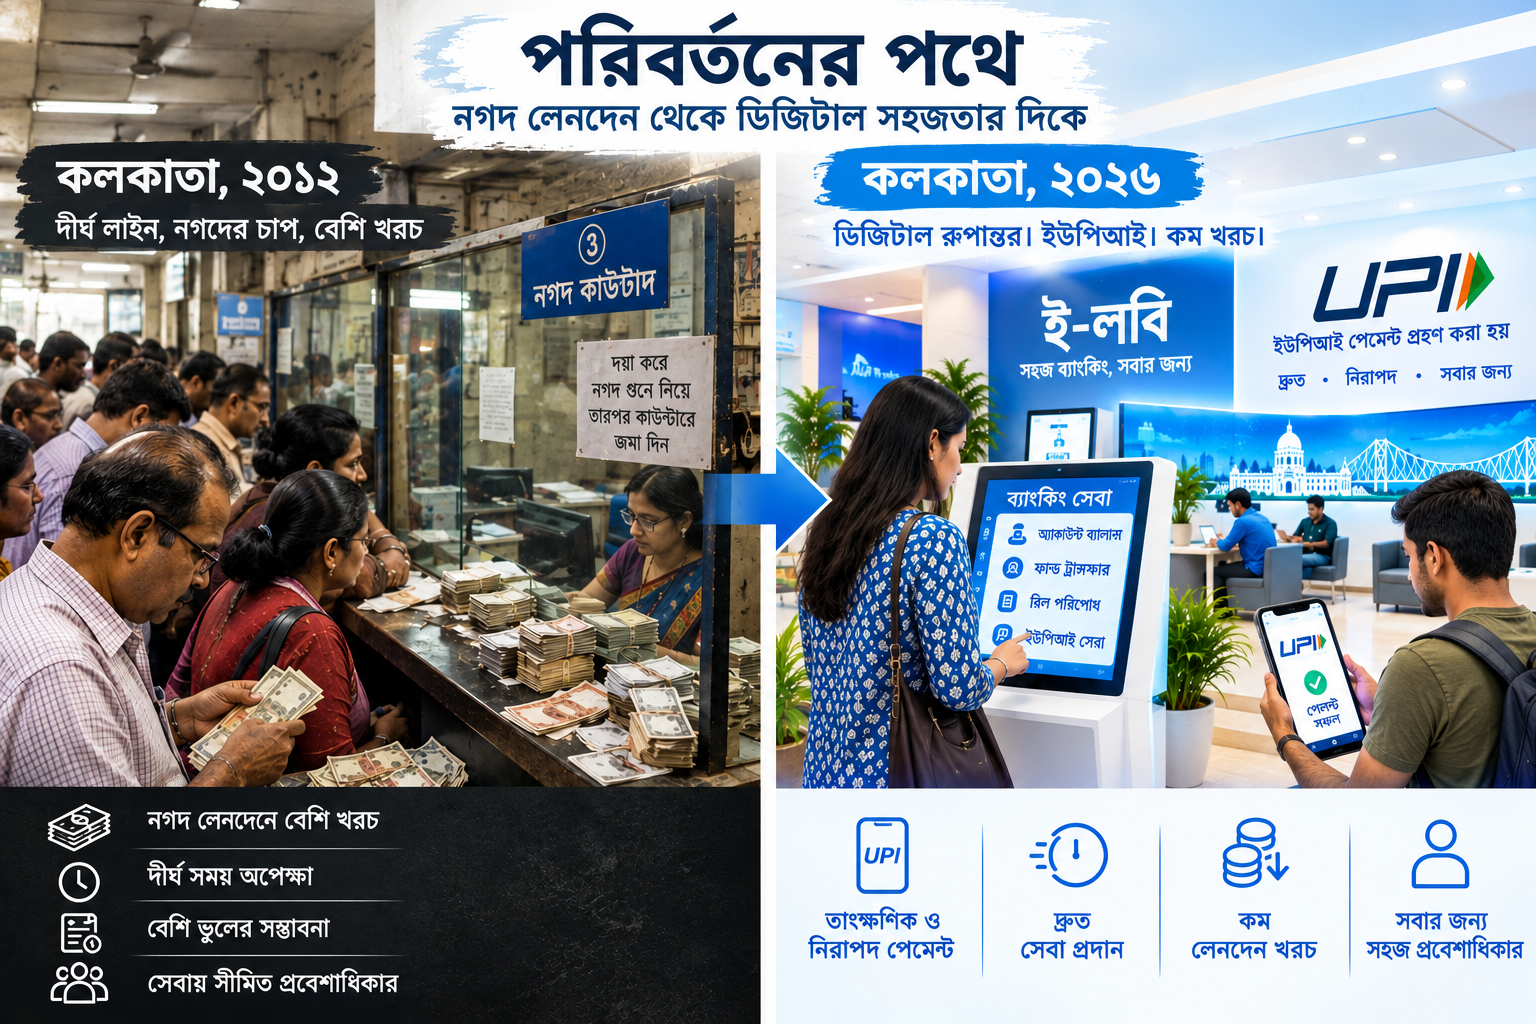
১৫ অক্টোবর থেকে ২,০০০ টাকার বেশি ইউপিআই লেনদেনে বসছে ০.৪ শতাংশ মার্চেন্ট ডিসকাউন্ট রেট (এমডিআর)। প্রশ্ন উঠছে, নগদ-নির্ভরতা কমিয়ে সরকার আর ব্যাংক যখন আগেই কোটি কোটি টাকা সাশ্রয় করেছে, তখন এনপিসিআই-এর পরিচালন খরচ কেন বইবে না খোদ রিজার্ভ ব্যাংক নিজেই ?
কলকাতা, ১৭ সেপ্টেম্বর: আগামী ১৫ অক্টোবর থেকে বদলে যাচ্ছে ভারতের ইউনিফায়েড পেমেন্টস ইন্টারফেস বা ইউপিআই-এর ছয় বছরের পুরনো নিয়ম। ন্যাশনাল পেমেন্টস কর্পোরেশন অফ ইন্ডিয়া (এনপিসিআই) জানিয়ে দিয়েছে, ২,০০০ টাকার বেশি অঙ্কের ব্যক্তি-থেকে-ব্যবসায়ী (পি২এম) লেনদেনে এ বার থেকে বসবে ০.৪ শতাংশ মার্চেন্ট ডিসকাউন্ট রেট বা এমডিআর। ঘোষণার পর থেকেই দিল্লির অলিন্দে তুমুল রাজনৈতিক তরজা শুরু হয়ে গিয়েছে, রাস্তায় নেমেছেন ব্যবসায়ীদের একাংশ, সংসদের অর্থ বিষয়ক স্থায়ী কমিটির বৈঠকেও শোনা গিয়েছে ক্ষোভের সুর। কিন্তু এই বিতর্কের সবচেয়ে গুরুত্বপূর্ণ প্রশ্নটি এখনও তেমন জোরালো ভাবে ওঠেনি, নগদ-নির্ভর অর্থনীতি থেকে ডিজিটাল অর্থনীতিতে উত্তরণের সবচেয়ে বড় লাভবান আসলে কে ? সাধারণ মানুষ, নাকি ব্যাংক আর সরকার নিজেই ?
কী বদলাচ্ছে ১৫ অক্টোবর থেকে
গত মঙ্গলবার ইউপিআই অ্যান্ড সার্ভিসেস স্টিয়ারিং কমিটির বৈঠকে চূড়ান্ত হওয়া নতুন কাঠামো অনুযায়ী, ২,০০০ টাকা পর্যন্ত যে কোনও ইউপিআই লেনদেন এবং সব ব্যক্তি-থেকে-ব্যক্তি (পি২পি) লেনদেন সম্পূর্ণ নিখরচায় থাকছে। মাসে ১ লক্ষ টাকা পর্যন্ত ইউপিআই কিউআর কোডে লেনদেন করা ছোট ব্যবসায়ীদের জন্যও এমডিআর শূন্যই থাকছে। রেল, টেলিকম, বিমা এবং জ্বালানির মতো নির্দিষ্ট কয়েকটি ক্ষেত্রে বসবে সমান ৫ টাকার ফ্ল্যাট মাশুল। মিউচুয়াল ফান্ড, শেয়ার বাজারের মতো ক্যাপিটাল মার্কেট লেনদেনে বসছে ০.০২ শতাংশ হারে এমডিআর। অর্থ মন্ত্রক এবং এনপিসিআই দুই তরফই স্পষ্ট জানিয়ে দিয়েছে, এই মাশুল ব্যবসায়ীদের উপর বর্তাবে, গ্রাহকের পকেট থেকে সরাসরি এক পয়সাও কাটা যাবে না। এনপিসিআই-এর নিজস্ব হিসেব বলছে, মোট ইউপিআই পি২এম লেনদেনের ৯৫ শতাংশেরও বেশি ২,০০০ টাকার নীচে, অর্থাৎ সংখ্যার বিচারে বড় অংশই এই মাশুলের বাইরে থাকছে।
| লেনদেনের ধরন | পরিমাণ | নতুন এমডিআর |
|---|---|---|
| ব্যক্তি থেকে ব্যক্তি (পি২পি) | যেকোনও অঙ্ক | 0% (নিখরচা) |
| ব্যক্তি থেকে ব্যবসায়ী (পি২এম) | ₹2,000 পর্যন্ত | 0% (নিখরচা) |
| সাধারণ পি২এম লেনদেন | ₹2,000-এর বেশি | 0.4%, ঊর্ধ্বসীমা ₹300 |
| রেল / টেলিকম / বিমা / জ্বালানি | ₹2,000-এর বেশি | ফ্ল্যাট ₹5 প্রতি লেনদেনে |
| ক্যাপিটাল মার্কেট (মিউচুয়াল ফান্ড, শেয়ার) | ₹2,000-এর বেশি | 0.02%, ঊর্ধ্বসীমা ₹300 |
| ছোট ব্যবসায়ী (মাসে ₹1 লক্ষ পর্যন্ত ইউপিআই কিউআর) | যেকোনও অঙ্ক | 0% (নিখরচা) |
সূত্র: এনপিসিআই ও অর্থ মন্ত্রকের ঘোষণা, সেপ্টেম্বর ২০২৬
নগদ থেকে ডিজিটাল: সাশ্রয়ের পুরনো হিসেব
এই মাশুল-বিতর্ক বুঝতে ফিরে তাকাতে হবে গত এক দশকের দিকে। এটিএম এবং তার পরে ইউপিআই, এই দুই প্রযুক্তি ধাপে ধাপে ব্যাংক ও সরকারের কোটি কোটি টাকা বাঁচিয়েছে, যা প্রায়শই আলোচনার বাইরেই থেকে যায়। ব্যাংকিং শিল্পের হিসেব বলছে, শাখায় গিয়ে কর্মীর মাধ্যমে টাকা তোলা বা জমা দিতে ব্যাংকের খরচ হয় ৪০ থেকে ৫৫ টাকা বা তারও বেশি, কর্মীর বেতন, শাখার ভাড়া, নিরাপত্তা এবং কাগুজে প্রক্রিয়ার খরচ ধরে। এটিএমে সেই খরচ নেমে আসে ১৫ থেকে ২৩ টাকায়। আর ইউপিআই বা মোবাইল অ্যাপে লেনদেনে খরচ ১ টাকারও কম।
| লেনদেনের মাধ্যম | ব্যাংকের আনুমানিক খরচ (প্রতি লেনদেনে) | মূল কারণ |
|---|---|---|
| শাখায় গিয়ে (টেলার) | ₹40 – ₹55+ | কর্মীর বেতন, শাখার ভাড়া, নিরাপত্তা, কাগজপত্র |
| এটিএম | ₹15 – ₹23 | যন্ত্রের অবচয়, বিদ্যুৎ, ভাড়া, নগদ সরবরাহ |
| ইউপিআই / মোবাইল অ্যাপ | ₹1 – এরও কম | সার্ভার, ডেটাবেস, নিরাপত্তা পরিকাঠামো |
সূত্র: ব্যাংকিং শিল্পের আনুমানিক হিসেব
২০১৪ সালে টাফ্টস বিশ্ববিদ্যালয়ের একটি সমীক্ষা জানিয়েছিল, রিজার্ভ ব্যাংক ও দেশের বাণিজ্যিক ব্যাংকগুলি মিলিয়ে নগদ পরিচালনার পিছনে বছরে খরচ করত প্রায় ২১,০০০ কোটি টাকা, যখন দেশের জিডিপি ছিল প্রায় ১০৯ লক্ষ কোটি টাকা। আজ জিডিপি প্রায় তিন গুণ বেড়ে ৩০০ লক্ষ কোটি টাকা ছাড়িয়েছে। শুধু আর্থিক আকারের অনুপাতে হিসেব করলেও নগদ-নির্ভর ব্যবস্থা চালাতে আজ খরচ হত ৬০,০০০ থেকে ৭০,০০০ কোটি টাকা। কিন্তু ২০২৫-২৬ অর্থবর্ষে ইউপিআই-তে হয়েছে ২৪,১৬২ কোটি লেনদেন, মূল্যের হিসেবে ৩১৪ লক্ষ কোটি টাকা, এত বিপুল লেনদেনের চাপ নগদেই সামলাতে হলে এটিএমের সংখ্যা দ্বিগুণ-তিনগুণ করতে হত, নোট ছাপানো ও ধ্বংসের খরচ বহু গুণ বাড়ত, সশস্ত্র প্রহরায় নগদ পরিবহণের বহরও ফুলে-ফেঁপে উঠত। বিশ্লেষকদের একাংশের হিসেবে, এই পুরো পরিকাঠামোগত চাপ যোগ করলে বছরে খরচ দাঁড়াত ৮০,০০০ থেকে ১,০০,০০০ কোটি টাকার ঘরে। অথচ এনপিসিআই নিজেই জানাচ্ছে, সার্ভার, প্রতারণা-রোধী প্রযুক্তি এবং ব্যাংকগুলির কারিগরি সহায়তা মিলিয়ে গোটা ইউপিআই পরিকাঠামো চালাতে বছরে খরচ হয় মাত্র প্রায় ২০,০০০ কোটি টাকা। সাশ্রয়ের সিংহভাগ পকেটে গিয়েছে ব্যাংক আর সরকারের, প্রত্যক্ষ গ্রাহকের নয়।
নতুন মাশুলের ভাগ যাচ্ছে কার কোষাগারে ?
এত দিন যে ব্যবস্থা থেকে ব্যাংকগুলি বিপুল সাশ্রয় করেছে, ১৫ অক্টোবরের পরে সেই একই ব্যবস্থা থেকে তৈরি হতে চলা নতুন রাজস্বের ভাগও যাচ্ছে মূলত তাদেরই ঘরে।
| অংশীদার | রাজস্বের ভাগ |
|---|---|
| ইস্যুয়ার ব্যাংক (গ্রাহকের অ্যাকাউন্ট যে ব্যাংকে) | 40% |
| মার্চেন্ট অ্যাকোয়ারার (ব্যবসায়ীর ব্যাংক/প্রতিষ্ঠান) | 30% |
| ইউপিআই অ্যাপ (পিএসপি) | 20% |
| অ্যাপের অংশীদার ব্যাংক | 10% |
সূত্র: এনপিসিআই-এর ঘোষিত রাজস্ব-ভাগ কাঠামো
শিল্পমহলের প্রাথমিক অনুমান, নতুন কাঠামোয় বছরে ১৫,০০০ থেকে ২১,০০০ কোটি টাকার রাজস্ব-ভান্ডার তৈরি হতে পারে, এনপিসিআই-এর ঘোষিত ২০,০০০ কোটি টাকার পরিচালন খরচের প্রায় সমান। কিন্তু লক্ষণীয়, এই অর্থ সরাসরি এনপিসিআই বা সরকারি কোষাগারে জমা হচ্ছে না, যাচ্ছে বাণিজ্যিক ব্যাংক আর বেসরকারি ফিনটেক সংস্থার হাতে, রাজস্বের সবচেয়ে বড় ভাগ (৪০%) পাচ্ছে ইস্যুয়ার ব্যাংকগুলিই, যারা এত দিন এটিএম-ইউপিআই-জনিত খরচ-সাশ্রয়েরও প্রধান সুবিধাভোগী ছিল।
এনপিসিআই-এর খরচ কেন রিজার্ভ ব্যাংকের দায়িত্ব হওয়া উচিত ?
এখানেই উঠে আসছে বিতর্কের কেন্দ্রীয় প্রশ্নটি। ইউপিআই আজ নিছক একটি অ্যাপ নয়, দেশের অভ্যন্তরীণ লেনদেনের সিংহভাগ আজ এই একটি ব্যবস্থার উপরেই নির্ভরশীল, কার্যত এটি ভারতের মুদ্রা-ব্যবস্থারই ডিজিটাল সম্প্রসারণ। রিজার্ভ ব্যাংক নিজেই প্রতি বছর হাজার হাজার কোটি টাকা খরচ করে নোট ছাপাতে, পরিবহণ করতে, নিরাপত্তা দিতে এবং পুরনো নোট ধ্বংস করতে, অথচ এর জন্য প্রতিটি নোট-ব্যবহারকারীর কাছ থেকে আলাদা মাশুল আদায় করা হয় না। মুদ্রা পরিচালনার এই খরচ ধরে নেওয়া হয় রিজার্ভ ব্যাংকের মৌলিক দায়িত্বের অংশ হিসেবে।
তা হলে ইউপিআই, যা কার্যত সেই একই নগদ-প্রবাহকে প্রতিস্থাপন করছে, বরং অনেক কম খরচে, তার পরিচালন-ব্যয় কেন আলাদা ভাবে ব্যবসায়ী ও শেষ পর্যন্ত সম্ভবত গ্রাহকের ঘাড়ে চাপানো হচ্ছে? এনপিসিআই নিজে রিজার্ভ ব্যাংক এবং ইন্ডিয়ান ব্যাংকস অ্যাসোসিয়েশনের (আইবিএ) উদ্যোগেই তৈরি একটি অলাভজনক সংস্থা, যদিও এর মালিকানা রয়েছে প্রায় ৬৭টি সদস্য ব্যাংক ও প্রতিষ্ঠানের হাতে। যুক্তি দেওয়া যায়, বছরে ২০,০০০ কোটি টাকার এই খরচ, নগদ-নির্ভর বিকল্প ব্যবস্থার সম্ভাব্য ৮০,০০০-১,০০,০০০ কোটি টাকা খরচের তুলনায় যা সামান্যই, রিজার্ভ ব্যাংক ও সরকার সরাসরি বহন করতে পারত, ঠিক যেমন ভাবে তারা নোট-ছাপানোর খরচ বহন করে। বিশেষত যখন নগদ-থেকে-ডিজিটাল উত্তরণের সবচেয়ে বড় আর্থিক সুবিধা, শাখা-সম্প্রসারণ এড়ানো, কর ফাঁকি রোধ, প্রত্যক্ষ সুবিধা হস্তান্তরে স্বচ্ছতা, এত দিন সরকার আর ব্যাংকই ভোগ করে এসেছে।
সমালোচকদের বক্তব্য, নতুন মাশুল কাঠামোয় আদায় হওয়া অর্থ যেহেতু মূলত বেসরকারি ব্যাংক ও ফিনটেক সংস্থার রাজস্ব হয়ে উঠছে, সরকারি কোষাগারে ফিরছে না, তাই একে নিছক “ব্যবস্থা টিকিয়ে রাখার খরচ” বলে ব্যাখ্যা করাটা পুরো ছবি তুলে ধরে না, বরং এটি একটি নতুন মুনাফা-ক্ষেত্র তৈরি করছে, যার প্রধান সুবিধাভোগী সেই ব্যাংকগুলিই।
ইউপিআই বনাম ক্রেডিট কার্ড: তুলনাটা কি আদৌ ঠিক ?
এমডিআর নিয়ে বিতর্কে প্রায়ই ইউপিআই-কে ক্রেডিট কার্ডের সঙ্গে তুলনা করা হয়। কিন্তু এই তুলনা অসম্পূর্ণ। ক্রেডিট কার্ডে এমডিআর সাধারণত দেড় থেকে তিন শতাংশ পর্যন্ত হয়, অনেক বেশি, কিন্তু বিনিময়ে গ্রাহক পান ক্যাশব্যাক, রিওয়ার্ড পয়েন্ট, ৪৫ দিনের সুদ-মুক্ত ঋণ, কেনাকাটায় বিমা-রক্ষাকবচের সুবিধা। ডেবিট কার্ডে এমডিআর কম, তবে গ্রাহক-সুবিধাও সীমিত। ইউপিআই-তে এত দিন এমডিআরই ছিল না, ফলে আলাদা সুবিধা দেওয়ার প্রশ্নও ছিল না। কিন্তু এখন ব্যবসায়ীদের উপর ০.৪ শতাংশ মাশুল বসলেও, বিনিময়ে গ্রাহকের জন্য নতুন কোনও সুযোগ যুক্ত হচ্ছে না।
| পদ্ধতি | সাধারণ এমডিআর | গ্রাহকের প্রাপ্তি |
|---|---|---|
| ক্রেডিট কার্ড | 1.5% – 3% | ক্যাশব্যাক, রিওয়ার্ড পয়েন্ট, ৪৫ দিন সুদ-মুক্ত ঋণ, বিমা-রক্ষাকবচ |
| ডেবিট কার্ড | 0.5% – 0.9% | সীমিত রিওয়ার্ড |
| ইউপিআই (১৫ অক্টোবরের আগে) | 0% | রিওয়ার্ড নেই, খরচও নেই |
| ইউপিআই (১৫ অক্টোবরের পরে, ₹2,000-র বেশি) | 0.4% (ব্যবসায়ীর উপর) | রিওয়ার্ড নেই, ব্যবস্থায় নতুন খরচ যুক্ত |
সূত্র: শিল্পমহলের প্রকাশিত তথ্য
ক্রেডিট কার্ডের এমডিআর আসলে একটি স্বয়ংসম্পূর্ণ ব্যবসায়িক মডেলের অংশ, যেখানে মাশুলের বিনিময়ে গ্রাহককে কিছু ফিরিয়ে দেওয়া হয়। ইউপিআই-এর নতুন মাশুলে সেই ভারসাম্য নেই, তাই দুটোকে এক পাল্লায় মাপা সমীচীন নয়।
মাত্র ৪-৫% লেনদেন, কিন্তু আসল ভার এখানেই
এনপিসিআই জানিয়েছে, ২,০০০ টাকার নীচের লেনদেনই মোট পি২এম লেনদেনের ৯৫ শতাংশের বেশি, অর্থাৎ সংখ্যার নিরিখে মেরেকেটে ৪-৫ শতাংশ লেনদেনই এই নতুন মাশুলের আওতায় পড়বে। সরকার এই পরিসংখ্যান তুলে ধরেই দাবি করছে, প্রভাব সীমিত। কিন্তু সংখ্যার হিসেবে ছোট হলেও, মূল্যের হিসেবে এই অংশটাই লেনদেনের সবচেয়ে বড় ভাগ বহন করে, বড় কেনাকাটা, ব্যবসায়িক লেনদেন, বিল মেটানো। আরও গুরুত্বপূর্ণ, এই অংশই মূলত সেই শ্রেণির মানুষ ও ব্যবসা, যাঁরা ইতিমধ্যে আয়কর, জিএসটি, জ্বালানির আবগারি শুল্ক এবং হরেক লেনদেন-কর ও সেস মিটিয়ে আসছেন। নতুন মাশুলের ভার শেষ পর্যন্ত গ্রাহকের কাছে পৌঁছলে, তা গিয়ে পড়বে মূলত সেই অংশেরই উপর, যাঁরা ইতিমধ্যে দেশের রাজস্ব-ব্যবস্থার সবচেয়ে বড় জোগানদার। প্রসঙ্গত, সরকারি সূত্রের ইঙ্গিত, এমডিআর বাবদ আদায় হওয়া অর্থের উপর ১৮ শতাংশ জিএসটিও বসতে পারে, যদিও নথিভুক্ত ব্যবসায়ীরা তার উপর ইনপুট ট্যাক্স ক্রেডিট দাবি করতে পারবেন।
গ্রাহকের মনে আশঙ্কা, সমীক্ষাতেও তার প্রতিফলন
অগস্ট মাসে লোকালসার্কলস-এর একটি সমীক্ষা, দেশের ৩২২টি জেলার প্রায় ৪৫,০০০ উত্তরদাতার মতামত নিয়ে, জানিয়েছিল, ব্যবসায়ীরা যদি এই মাশুল গ্রাহকের ঘাড়ে চাপান, তা হলে ৩,০০০ টাকার বেশি লেনদেনে ৫৩ শতাংশ ব্যবহারকারীই ইউপিআই ছেড়ে অন্য উপায়ে ঝুঁকতে পারেন, ২৭ শতাংশ ক্রেডিট কার্ডে, ১৪ শতাংশ ডেবিট কার্ডে এবং ১২ শতাংশ নগদ বা ব্যাংক ট্রান্সফারে। মাত্র ১২ শতাংশ জানিয়েছেন, নিজে খরচ বহন করেও ইউপিআই-তেই থাকবেন। সরকার স্পষ্ট করে দিয়েছে যে গ্রাহকের উপর এই মাশুল চাপানো আইনত অপরাধ, তবু দাম বাড়িয়ে পরোক্ষে খরচ পুষিয়ে নেওয়ার আশঙ্কা পুরোপুরি উড়িয়ে দেওয়া যাচ্ছে না, আর সেটাই গ্রাহক-মহলের উদ্বেগের মূল উৎস। উল্লেখ্য , সম্প্রতি ক্রেডিট কার্ড এবং ডেবিট কার্ড ব্যবহারের উপরে ইতিমধ্যেই অতিরিক্ত মাশুল বসানো হয়েছে।
রাজনীতির ময়দানে ইউপিআই মাশুল
কংগ্রেস নেতা তথা লোকসভায় বিরোধী দলনেতা রাহুল গান্ধী অভিযোগ তুলেছেন, মার্কিন চাপের কাছে নতিস্বীকার করেই এই “ইউপিআই কর” চাপানো হয়েছে, যাতে লাভবান হবে আমেরিকান সংস্থা, মাশুল গুনবেন সাধারণ ভারতীয়রা। কংগ্রেস সাধারণ সম্পাদক রণদীপ সিংহ সুরজেওয়ালা একে “বিশ্বাসঘাতকতা” বলে আখ্যা দিয়েছেন। সংসদের অর্থ বিষয়ক স্থায়ী কমিটির বৈঠকে বিরোধী সাংসদদের দাবি, দেশ জুড়ে এই সিদ্ধান্ত নিয়ে ক্ষোভের বাতাবরণ তৈরি হয়েছে। আকর্ষণীয় বিষয়, সমালোচনা এসেছে শাসক-শিবিরের ঘনিষ্ঠ মহল থেকেও, আরএসএস-ঘনিষ্ঠ স্বদেশী জাগরণ মঞ্চের সহ-আহ্বায়ক অশ্বিনী মহাজন এই সিদ্ধান্তকে “অত্যন্ত দুর্ভাগ্যজনক” বলে বর্ণনা করে বলেছেন, শূন্য-এমডিআর নীতির সুবাদেই ভিসা-মাস্টারকার্ডের মতো মার্কিন সংস্থাকে টেক্কা দিয়ে ইউপিআই যে বৈদেশিক মুদ্রা সাশ্রয় করেছিল, নতুন মাশুল সেই কৃতিত্বকেই খাটো করছে। কেন্দ্রীয় সরকার অবশ্য এই অভিযোগ পুরোপুরি খারিজ করেছে। কেন্দ্রীয় মন্ত্রী জ্যোতিরাদিত্য সিন্ধিয়া স্পষ্ট জানিয়েছেন, গ্রাহকের উপর মাশুল চাপানো বেআইনি এবং তা “ফৌজদারি অপরাধ” হিসেবে গণ্য হবে। সংবাদ সংস্থা পিটিআই সূত্রে জানা গিয়েছে, সরকারের এক পদস্থ কর্তা স্পষ্ট বলেছেন, সিদ্ধান্ত ইতিমধ্যেই নেওয়া হয়ে গিয়েছে, তা প্রত্যাহারের প্রশ্নই নেই।
অন্য পিঠ: সরকারের যুক্তি এবং ব্যবসায়ী মহলের ভিন্নমত
সরকারের পক্ষের যুক্তিটিও উপেক্ষার নয়। ছোট ব্যবসায়ীদের শূন্য-এমডিআর সুবিধা বজায় রাখতে কেন্দ্র একটি ভর্তুকি প্রকল্প চালাচ্ছিল, যার খরচ লাফিয়ে বেড়েছে, ২০২১-২২ সালে ১,৩৮৯ কোটি টাকা থেকে ২০২৩-২৪ সালে ৩,৬৩১ কোটি টাকায়। সরকারের যুক্তি, অনির্দিষ্টকাল বাজেট থেকে এই ভর্তুকি জোগানোর চেয়ে, লেনদেনের একটি ছোট অংশের উপর সীমিত মাশুল বসিয়ে ব্যবস্থাটিকে স্বয়ংসম্পূর্ণ করে তোলাই বিচক্ষণতার পরিচয়। ব্যবসায়ী মহলও এ বিষয়ে সর্বসম্মত নয়, বণিক সংগঠন সিএআইটি-র বক্তব্য অনেকটাই নরম, তাদের হিসেবে খুচরো লেনদেনের প্রায় ৮০ শতাংশই ২,০০০ টাকার নীচে, ফলে অধিকাংশ ছোট ব্যবসায়ীর উপর সরাসরি প্রভাব সীমিত থাকবে। তবে অন্য কিছু ব্যবসায়ী সংগঠনের আশঙ্কা, বড় লেনদেনকে ছোট ছোট ভাগে বা ব্যক্তিগত ইউপিআই আইডিতে সরিয়ে মাশুল এড়ানোর চেষ্টা হতে পারে, যা হিসেবরক্ষায় জটিলতা তৈরি করবে এবং কিছু ক্ষেত্রে নগদ-নির্ভরতা ফিরিয়ে আনতে পারে।
বিশেষজ্ঞ বিশ্লেষণ
সব পরিসংখ্যান এক জায়গায় রাখলে ছবিটা দাঁড়ায় এই রকম, নগদ থেকে ডিজিটাল লেনদেনে উত্তরণ ইতিমধ্যেই সরকার ও ব্যাংক-ব্যবস্থাকে বছরে সম্ভাব্য কয়েক হাজার কোটি টাকা সাশ্রয় করিয়েছে, শাখা-সম্প্রসারণের খরচ এড়িয়েছে এবং রাজস্ব বাড়িয়েছে। এখন সেই ব্যবস্থার ন্যূনতম পরিচালন-খরচ (বছরে আনুমানিক ২০,০০০ কোটি টাকা) মেটাতে যে নতুন মাশুল বসছে, তার সবচেয়ে বড় অংশ (৪০%) ফের যাচ্ছে সেই ইস্যুয়ার ব্যাংকগুলিরই ঘরে। এই যুক্তিতেই বলা যায়, রিজার্ভ ব্যাংক যদি মুদ্রা-ছাপানোর খরচের মতোই এনপিসিআই-এর পরিচালন-ব্যয়ের দায়িত্ব সরাসরি নিত, তা হলে নগদ-নির্ভর ব্যবস্থা টিকিয়ে রাখার তুলনায় তা এখনও বিপুল সাশ্রয়ই থাকত, অথচ ব্যবসায়ী বা গ্রাহকের উপর নতুন আর্থিক চাপ তৈরি হত না।
প্রশ্ন এটা নয় যে, যে ৭৫,০০০ টাকা খরচ করতে পারে সে ৩০০ টাকা দিতে পারবেনা ? প্রশ্ন হলো মানসিকতার। কারণ প্রথমত এই ৩০০ টাকা টা ভবিষ্যতে আরো বাড়বেনা একথা কেউ নিশ্চিত করতে পারবে না, দ্বিতীয়ত প্রতি ক্ষেত্রে এই একই যুক্তি দেখিয়ে একাধিক ট্যাক্স , শেষ বসানো হয় স্বচ্ছ করদাতাদের উপরে, মোটের হিসাবে সেই সংখ্যাটি অনেক। প্রশ্ন কালো টাকা উদ্ধারের, এবং উদ্ধারকৃত টাকার ব্যায় খাতের। প্রশ্ন কালো টাকা উদ্ধারের , এবং উদ্ধারকৃত টাকার ব্যায় খাতের। প্রশ্ন অপচয়য়ের, সমস্ত সরকারি দপ্তরে ডিজিটাল ব্যবস্থা চালু করা সত্ত্বেও, সমান্তরাল ভাবে পুরানো দিনের কাগজের ব্যবহার সমানে চলছে। আজ একজন নাগরিকের চার থেকে পাঁচ রকমের ID আধার, প্যান, ভোটার পরিচয়, রেশন কার্ড, পাসপোর্ট ইত্যাদি এবং বিভিন্ন সরকারি দপ্তরে শুধু KYC আপডেট এর কারণে যে পরিমান কাগজের ব্যবহার হয়, সেটা ডিজিটাল ব্যাবস্থার পরেও বন্ধ হলোনা। সবথেকে করুন অবস্থা শেয়ার বাজারে যারা লেনদেন করেন। লোকসানের ওপরেও তাঁদের কিছু ট্যাক্স দিতে হয়।
১৫ অক্টোবরের নতুন নিয়ম কার্যকর হওয়ার আগে সরকার সিদ্ধান্ত পুনর্বিবেচনা করবে, এমন কোনও ইঙ্গিত আপাতত নেই। কিন্তু পরিসংখ্যান যা বলছে, তাতে স্পষ্ট যে নগদ-নির্ভর অর্থনীতি থেকে ডিজিটাল অর্থনীতিতে উত্তরণের সবচেয়ে বড় আর্থিক সুবিধা এত দিন পেয়েছে সরকার আর ব্যাংক-ব্যবস্থাই, সাধারণ মানুষ পেয়েছেন মূলত অসহনীয় ভোগান্তি থেকে মুক্তি। নতুন মাশুল-বিতর্ক তাই একটি বড় প্রশ্নকে সামনে এনে দিয়েছে, ডিজিটাল ভারতের পরিকাঠামোর খরচ কে বইবে তা ঠিক করার সময়ে, সাশ্রয়ের হিসেবটাও কি সমান গুরুত্ব দিয়ে বিবেচনা করা হচ্ছে ?
তথ্যসূত্র: এনপিসিআই, কেন্দ্রীয় অর্থ মন্ত্রক, পিটিআই, এএনআই এর প্রকাশিত তথ্য অবলম্বনে।
About The Author
Discover more from Jist Feed
Subscribe to get the latest posts sent to your email.